- 27 Ottobre 2025
- Posted by: Dott. Edoardo Rivola
- Categoria: Dlgs 231/01, P.A. e Organismi partecipati, Società di capitali
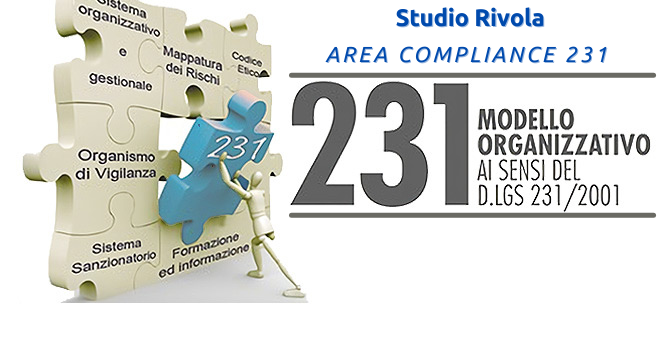
Segnalazioni ad Accadimento all’Organismo di Vigilanza ai sensi del D.Lgs. n. 231/2001
👉 Segnalazioni ad Accadimento all’Organismo di Vigilanza ai sensi del D.Lgs. n. 231/2001
L’Organismo di Vigilanza (OdV) previsto dal D.Lgs. n. 231/2001 ha il compito di vigilare sull’efficace attuazione e sull’osservanza del modello di organizzazione, gestione e controllo adottato dall’ente e di rilevare tempestivamente comportamenti o eventi rilevanti che possano esporre l’ente a rischio di responsabilità amministrativa.
👉Cosa si intende per “segnalazione ad accadimento”
Per “segnalazione ad accadimento” si intende la comunicazione immediata e tempestiva all’OdV dell’avvenimento di situazioni, fatti o comportamenti che:
- possono costituire violazione rilevante del Modello 231 o del Codice Etico,
- possono integrare ipotesi di reato presupposto ai sensi del D.Lgs. 231/2001,
- possono comportare rischi concreti per l’ente in termini di responsabilità amministrativa.
👉 Principali situazioni che richiedono la segnalazione immediata
Di seguito le principali situazioni che, secondo best practice e linee guida, devono obbligatoriamente essere prontamente segnalate all’OdV, senza attendere report periodici:
- Avvio di procedimenti penali: qualunque notizia relativa all’avvio di indagini, iscrizioni nel registro degli indagati o comunicazioni giudiziarie riguardanti la società, amministratori, dipendenti, collaboratori o soggetti apicali per reati-presupposto (es. corruzione, frode, reati ambientali, sicurezza sul lavoro, etc.).
- Violazioni di procedure/Modello 231/Codice etico: riscontro di comportamenti o eventi che configurano gravi violazioni delle procedure previste nel modello di organizzazione 231 o nei protocolli di controllo adottati.
- Sanzioni amministrative: applicazione di sanzioni, diffide, provvedimenti di interdizione o ammonizioni da parte di autorità pubbliche per fatti potenzialmente riconducibili a reati-presupposto.
- Segnalazioni da dipendenti/terze parti: ricezione di segnalazioni whistleblowing, reclami documentati, denunce o richieste di chiarimento su comportamenti che possono rappresentare fattispecie criminose nell’ambito del D.Lgs. 231/2001.
- Incidenti rilevanti in materia di sicurezza, ambiente o salute: incidenti o infortuni gravi sul lavoro, eventi dannosi all’ambiente, violazioni delle normative antinfortunistiche o ambientali che possono integrare reati-presupposto.
- Operazioni sospette: qualsiasi anomalia o irregolarità riscontrata in operazioni finanziarie, pagamento di somme non giustificate, rapporti con fornitori o clienti “sensibili”, conflitti di interesse, pagamenti non tracciabili o fuori canale.
- Ispezioni o audit da autorità: avvenimento di ispezioni, verifiche o audit da parte di autorità con deleghe ispettive su temi afferenti al D.Lgs. 231/2001.
- Report di audit interni o RSPP cone evidenza di criticità non risolte nel frattempo.
- Violazioni di norme in generale: data breach o violazioni sostanziali che possono ricondursi ai reati-presupposto.
Autori:
Dott. Edoardo Rivola
Iscriviti alla newsletter gatuita
Lascia un commento

Il nostro punto di forza:
la specializzazione e un approccio multidisciplinare alla compliance che consentono di svolgere un ruolo complementare rispetto alle attività professionali tradizionali.